Suistimal Geliyorum Der (mi?)
Suistimal Risk Yönetimi
Gazete haberlerini okurken hiç kendinize şu soruyu sordunuz mu?
"Ben bu durumda olsaydım ne yapardım?"
Normal şartlarda asla yapmayacağınızı düşündüğünüz, kanuna, etik ilkelere ya da kendi değerlerinize aykırı davranışları, siz ya da sevdikleriniz zor durumda kaldığında yapar mıydınız?
Örneğin çocuğunuz aç olsaydı ekmek çalar mıydınız? Eşiniz ağır bir hastalıkla mücadele ediyor olsaydı banka soyar mıydınız? Ya da maddi sıkıntılar yaşadığınız bir dönemde şirketinizin size duyduğu güveni kötüye kullanmayı düşünür müydünüz?
Bu soruların tek ve kesin bir cevabı yok. Vereceğimiz cevaplar; kişiliğimize, aldığımız eğitime, değerlerimize ve içinde bulunduğumuz koşullara göre değişecektir.
Ancak değişmeyen bir gerçek var:
Ekonomik durgunluk dönemlerinde, şirketlere karşı işlenen ya da şirketlerin taraf olduğu finansal suçlarda belirgin artışlar gözlemlenmektedir.
Bunun nedenleri arasında artan finansal baskılar, kurumlara duyulan güvenin azalması ve iç denetim ya da suistimal risk yönetimi gibi konuların öncelik sıralamasında geri plana düşmesi sayılabilir.
Oysa tam da böyle dönemlerde, şirketlerin öncelikli hedeflerinden biri; finansal kayıplara ve çalışan motivasyonunda düşüşe neden olabilecek riskleri mümkün olduğunca erken fark etmek ve azaltmak olmalıdır.
Bu risklerin en önemlilerinden biri de suistimal riskidir.
Suistimal riskini azaltmanın yöntemlerini başka bir yazıda ele alalım. Öncelikle şu soruya odaklanalım:
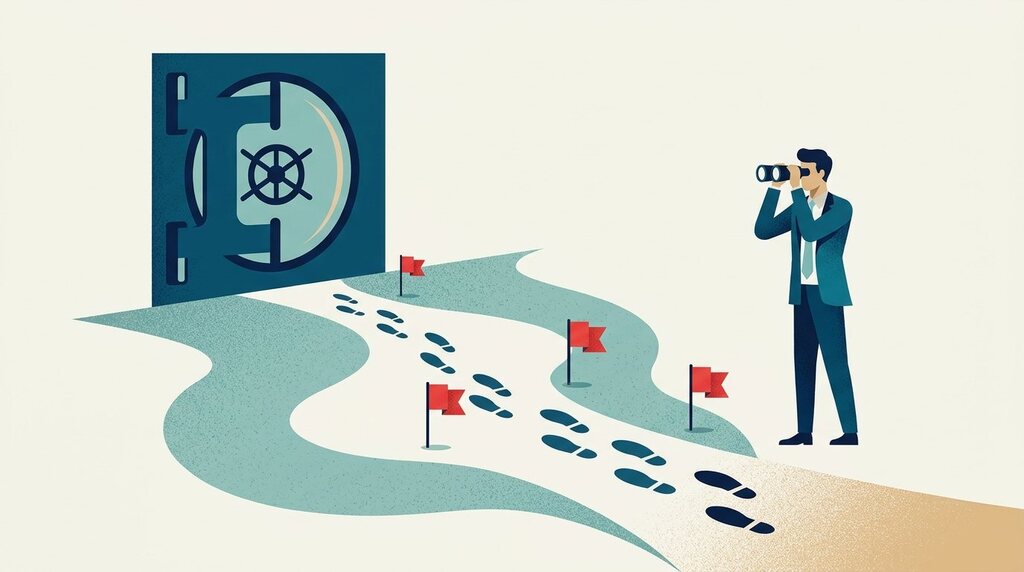
Suistimalin ayak seslerini duymak mümkün mü?
Bu sorunun cevabı kısa ve net:
Evet.
Çoğu suistimal vakası ortaya çıkmadan önce çeşitli işaretler verir. Bu işaretleri iki başlık altında inceleyebiliriz:
- Şirket genelinde görülen işaretler
- Çalışanlar bazında görülen işaretler
Burada önemli bir noktayı vurgulamak gerekir. Aşağıda sıralanan göstergeler tek başlarına bir suistimalin gerçekleştiğini kanıtlamaz. Ancak bu göstergelerin birden fazlasının aynı ortamda veya aynı kişi üzerinde görülmesi, suistimal riskinin daha dikkatli değerlendirilmesini gerektirir.
— — —
Şirket çapındaki ayak sesleri
Eğer bir şirkette:
İç ve dış denetçilerle kurulan ilişkilerde güven eksikliği yaşanıyorsa,
Denetçilere bilgi vermekten kaçınılıyor veya bilgiler geciktiriliyorsa,
Etik dışı ya da yasal olmayan davranışlara tolerans gösteriliyorsa,
Yöneticilerin gelirleri satış performansına aşırı derecede bağlıysa,
Satışlar, nakit akışı veya finansal göstergeler sektör ortalamalarından belirgin şekilde farklılaşıyorsa,
Muhasebe politikaları muhasebe dışındaki yöneticilerin baskısıyla oluşturuluyorsa,
Mali tablolar olumlu görünmesine rağmen sürekli nakit sıkıntısı yaşanıyorsa,
Yönetici devir oranı yüksekse,
Organizasyon yapısı gereğinden fazla karmaşıksa,
İkinci defter tutmak gibi yasal olmayan uygulamalar normal karşılanıyorsa,
Çok sayıda ve karmaşık bankacılık işlemi yürütülüyorsa,
İlişkili kişi ve şirketlerle olağan dışı yoğunlukta işlem yapılıyorsa,
Kontrol mekanizmalarının sınırlı olduğu çok sayıda uzak lokasyon veya operasyon bulunuyorsa,
şirketin suistimal riskinin daha yakından değerlendirilmesi faydalı olacaktır.
— — —
Benzer şekilde bazı davranış değişiklikleri de dikkat çekici olabilir.
Elbette bu göstergelerin hiçbiri tek başına bir çalışanın suistimal gerçekleştirdiği anlamına gelmez. Ancak birden fazla göstergenin aynı anda ortaya çıkması, yöneticiler için önemli bir uyarı sinyali olabilir.
— — —
Çalışanlar bazındaki ayak sesleri
Örneğin bir çalışan;
- Özgeçmişiyle uyumsuz performans sergiliyorsa,
- Geliriyle yaşam tarzı arasında belirgin bir uyumsuzluk bulunuyorsa,
- Olağan dışı harcamalar yapıyorsa,
- İzin kullanmaktan özellikle kaçınıyorsa,
- Görev değişikliklerine veya rotasyona direnç gösteriyorsa,
- Kumar, alkol veya benzeri bağımlılık sorunları yaşıyorsa,
- Hastalık, boşanma veya yüksek mali yük getiren kişisel sorunlarla mücadele ediyorsa,
- Çalışma arkadaşlarıyla ilişkilerinde belirgin değişiklikler görülüyorsa,
- İş süreçlerinde aşırı gizlilik göstermeye başlamışsa,
- Satıcı veya müşterilerle olan ilişkilerini tek başına yönetmek istiyorsa,
- Sürekli baskı ve stres altında görünüyorsa,
- Hataların sorumluluğunu almaktan kaçınıyor ve kuralları esnetmeye çalışıyorsa,
daha dikkatli gözlem yapılması gerekebilir.
— — —
Yapılan araştırmalar, suistimal vakalarının bazen yıllarca fark edilmeden devam edebildiğini göstermektedir. Bu nedenle çalışanların ve yöneticilerin bu tür işaretleri tanımaları, risklerin daha erken tespit edilmesine ve kayıpların azaltılmasına önemli katkı sağlar.
Bunu sağlamanın en etkili yollarından biri ise suistimal farkındalığını kurum kültürünün bir parçası haline getirmektir. Tüm çalışanları kapsayan farkındalık eğitimleri, sadece riskleri tanımaya değil, aynı zamanda etik karar verme kültürünün güçlendirilmesine de katkı sağlar.
Unutmamak gerekir ki suistimal çoğu zaman sessizce başlamaz. Tam tersine, dikkatle bakıldığında birçok işaret bırakır.
Önemli olan, bu işaretleri görebilecek farkındalığa ve onları değerlendirebilecek kurumsal cesarete sahip olmaktır.
* Haziran 2010’da KPMG Gündem dergisinde yayınlanan yazının yeniden düzenlenmiş halidir.
İlgili hizmet: Suistimal Risk Yönetimi