Finansal Kara Delikler: Mali Tablo Manipülasyonları
Suistimal Soruşturmaları
Dünyanın en büyük yatırımcılarından biri olan Warren Buffett, 2001 yılında şirket ortaklarına gönderdiği bir mektupta şu ifadeyi kullanmıştı:
"Gelgit çekildiğinde kimin çıplak yüzdüğü ortaya çıkar."
Bu cümle ilk bakışta finansal piyasalarla ilgili gibi görünse de, aslında şirketlerin kriz dönemlerinde karşı karşıya kaldığı pek çok gerçeği de özetlemektedir. Ekonomik koşullar zorlaştığında, normal zamanlarda görünmeyen riskler daha görünür hale gelir. Güçlü görünen sistemlerin gerçek gücü test edilir, ertelenen sorunlar yüzeye çıkar ve kurumların dayanıklılığı gerçek anlamda sınanır.
Mali tablo manipülasyonları da bu risklerden biridir.
Krizlerin manipülasyona neden olduğunu söylemek doğru olmaz. Ancak krizler, performans baskısını artırarak bazı şirketlerde ve yöneticilerde yanlış kararların alınmasına zemin hazırlayabilir.
Bu sürecin nasıl geliştiğini altı adımlı basit bir senaryoyla açıklayabiliriz:
Adım 1
Ekonomik koşullar zorlaşır ve şirketlerin mali tabloları etkilenmeye başlar.
Adım 2
Kârlılık düşer, zararlar artar ve finansal performans beklentilerin gerisinde kalır.
Adım 3
Şirketin piyasa değeri düşmeye başlar. Yatırımcılar sorgulamaya, hissedarlar yeni beklentiler oluşturmaya başlar.
Adım 4
Olumsuz sonuçların sorumluluğu çoğu zaman yönetimin üzerinde yoğunlaşır.
Adım 5
Performansa bağlı ödüller ve primler riske girer. Paydaş beklentilerini karşılamak giderek zorlaşır.
Adım 6
İşte tam bu noktada kritik bir yol ayrımı ortaya çıkar.
Yöneticiler ya finansal sonuçları olduğu gibi raporlamayı tercih edecek ya da kısa vadeli baskıları hafifletmek amacıyla finansal gerçekliği olduğundan farklı göstermeye yönelik uygulamalara yönelebilecektir.
Bu senaryo yalnızca teorik bir varsayım değildir. Son yıllarda dünyanın farklı bölgelerinde yaşanan birçok vakada benzer süreçlerin yaşandığı görülmüştür. Kimi zaman ekonomik baskılar, kimi zaman aşırı büyüme hedefleri, kimi zaman da performansa dayalı teşvik sistemleri yöneticileri yanlış kararlar almaya sürükleyebilmiştir.
Mali Tablo Manipülasyonu Nedir?
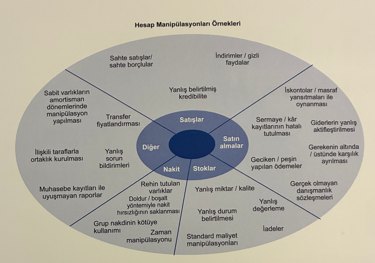
Mali tablo manipülasyonu; gelir, gider, varlık veya yükümlülüklerin gerçeği yansıtmayacak şekilde raporlanması, dönemler arasında kaydırılması ya da bazı bilgilerin bilinçli olarak gizlenmesi yoluyla mali tabloların olduğundan farklı gösterilmesidir.
Bu tanımdaki en kritik unsur ise kasıt unsurudur.
Burada söz konusu olan durum; muhasebe hataları, bilgi eksiklikleri veya teknik yanlışlıklardan farklı olarak, paydaşları yanıltmak amacıyla gerçekleştirilen bilinçli eylemlerdir.
Mali tablo manipülasyonları yalnızca bunları gerçekleştiren kişileri etkilemez.
Kamuya açık şirketlerde yaşanan manipülasyonlar yatırımcıları, çalışanları, iş ortaklarını, kreditörleri ve sermaye piyasalarını etkileyen zincirleme sonuçlar doğurabilir. Geçmişte yaşanan büyük vakalar, itibar kaybının ve güven erozyonunun çoğu zaman finansal kayıplardan daha uzun süre etkisini sürdürdüğünü göstermiştir.
İşaretler
Mali tablo manipülasyonları çoğu zaman bir gecede ortaya çıkmaz.
Tıpkı diğer suistimal türlerinde olduğu gibi, öncesinde çeşitli işaretler üretir. Bu işaretlerden sadece birinin varlığı manipülasyon olduğunu göstermez; ancak birden fazla göstergenin aynı anda görülmesi durumunda konunun profesyonel bir bakış açısıyla değerlendirilmesi faydalı olacaktır.
Manipülasyon riskine işaret edebilecek örnekler şunlardır:
- Şirket kârlı görünmesine rağmen sürekli nakit sıkıntısı yaşanması,
- Yönetimin kişisel mal varlığıyla şirket borçlarına teminat vermesi,
- Sektördeki benzer şirketler zorlanırken şirketin olağan dışı şekilde güçlü sonuçlar açıklaması,
- Yöneticiler üzerinde bütçe hedeflerini tutturmaya yönelik yoğun baskılar bulunması,
- Birleşme, halka arz veya devir gibi kritik süreçlerden hemen önce mali tabloların önem kazanması,
- Gerçekleşen sonuçların bütçelerle neredeyse kusursuz biçimde uyuşması,
- Olağan dışı sayıda manuel muhasebe kaydı bulunması,
- Belirli dönemlerde ileri tarihli satış işlemlerinin artması,
- Finansal sonuçlara bağlı ödül sistemlerinin aşırı baskı oluşturması,
- Yönetimin denetim süreçlerine karşı isteksiz veya savunmacı bir tutum sergilemesi.
Nasıl Baş Edilmeli?
Mali tablo manipülasyonlarıyla mücadele etmek için öncelikle güçlü bir yönetişim yapısına ihtiyaç vardır.
Uyum, iç denetim, suistimal önleme ve inceleme faaliyetlerini takip eden; yeterli finansal uzmanlığa sahip ve mümkün olduğunca operasyonel bağımsızlığı bulunan bir üst komitenin varlığı bu nedenle önemlidir.
Şüphe oluştuğu durumlarda hızlı hareket etmek kritik öneme sahiptir.
Olası delillerin korunması, ilgili verilerin güvence altına alınması ve gerekli uzmanlık desteğinin sağlanması soruşturmanın başarısını doğrudan etkiler. Bu süreçlerde adli muhasebeciler, hukukçular ve adli bilişim uzmanlarından oluşan ekiplerin katkısı büyük değer sağlayabilir.
Ancak en etkili yaklaşım, olay ortaya çıktıktan sonra harekete geçmek değil; şirketin önceden hazırlanmış bir suistimal önleme ve inceleme politikasına sahip olmasıdır. Böylece hem şüphelerin yönetimi kolaylaşır hem de kurum genelinde caydırıcılık sağlanabilir.
Sonuç
Ekonomik krizler gelip geçer. Ancak performans baskısı, büyüme hedefleri ve paydaş beklentileri iş dünyasının kalıcı gerçekleri arasında yer almaya devam eder.
Bu nedenle mali tablo manipülasyonları yalnızca kriz dönemlerinin değil, her dönemin riski olarak değerlendirilmelidir.
Kurumlar için asıl mesele, manipülasyon ortaya çıktıktan sonra ne yapılacağı değil; bu tür davranışların ortaya çıkmasına neden olan koşulların nasıl önleneceğidir.
Güçlü kontroller, etkin gözetim mekanizmaları, bağımsız denetim süreçleri ve etik değerlere dayalı bir kurum kültürü, finansal sistemin bu önemli "kara deliklerinden" korunmanın en etkili yollarıdır.
Çünkü çoğu zaman sorun rakamlarda başlamaz. Sorun, rakamları değiştirmeyi makul göstermeye başlayan düşünce biçimlerinde başlar.
* Eylül 2010’da KPMG Gündem dergisinde yayınlanan yazının yeniden düzenlenmiş halidir.
İlgili hizmet: Suistimal Soruşturmaları